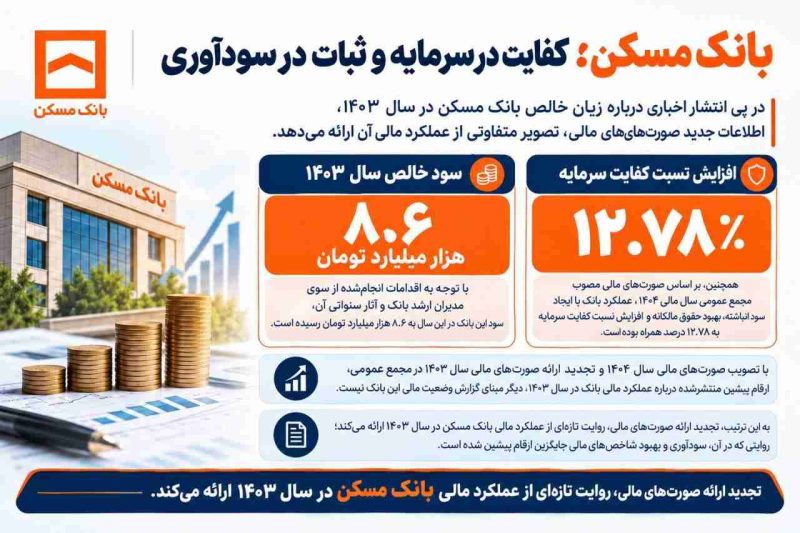
بانک مسکن؛ کفایت در سرمایه و ثبات در سودآوری

ره‌نگاران/ در پی انتشار اخباری درباره زیان خالص بانک مسکن در سال ۱۴۰۳، اطلاعات جدید صورت‌های مالی این بانک، تصویر متفاوتی از عملکرد مالی آن ارائه می‌دهد.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ به نقل از پایگاه خبری بانک مسکن – هیبنا؛ بر اساس اطلاعات اعلام‌شده، با توجه به اقدامات انجام‌شده از سوی مدیران ارشد بانک مسکن و آثار سنواتی آن، سود این بانک در این سال به ۸.۶ هزار میلیارد تومان رسیده است.

همچنین، بر اساس صورت‌های مالی مصوب مجمع عمومی سال مالی ۱۴۰۴، عملکرد بانک با ایجاد سود انباشته، بهبود حقوق مالکانه و افزایش نسبت کفایت سرمایه به ۱۲.۷۸ درصد همراه بوده است.

با تصویب صورت‌های مالی سال ۱۴۰۴ و تجدید ارائه صورت‌های مالی سال ۱۴۰۳ در مجمع عمومی، ارقام پیشین منتشرشده درباره عملکرد مالی بانک در سال ۱۴۰۳، دیگر مبنای گزارش وضعیت مالی این بانک نیست.

به این ترتیب، تجدید ارائه صورت‌های مالی، روایت تازه‌ای از عملکرد مالی بانک مسکن در سال ۱۴۰۳ ارائه می‌کند؛ روایتی که در آن، سودآوری و بهبود شاخص‌های مالی جایگزین ارقام پیشین شده است.


سرشماری ثبتی‌مبنا، تخصیص منابع مسکن را هدفمند می‌کند

ره‌نگاران/ عضو هیات مدیره بانک مسکن با اشاره به آغاز تمهیدات اجرایی سرشماری عمومی نفوس و مسکن سال ۱۴۰۵، ارتقای نظام آماری کشور از شیوه سنتی به مدل‌های نوین ترکیبی با پایه ثبتی را یکی از ضرورت‌های بنیادین در سیاست‌گذاری بازار مسکن و هدایت هدفمند خطوط اعتباری و تخصیص بهینه منابع دانست.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ سید محسن فاضلیان در گفتگو با خبرنگار هیبنا، ضمن تبیین تمایزهای ساختاری این دوره از سرشماری اظهار داشت: اتکا به روش‌های سنتی و پیمایش‌های میدانی سراسری، علاوه بر هزینه‌های سنگین اجرایی، همواره با فاصله زمانی میان تولید آمار و تصمیم‌گیری نهایی همراه بوده است. در شرایطی که تحولات جمعیتی، الگوی مهاجرت‌ها و تغییرات ساختار سکونتی به سرعت رخ می‌دهد، سیاست‌گذار بخش مسکن نمی‌تواند برنامه‌های اعتباری بلندمدت را بر مبنای آمارهای ایستا تدوین کند و لزوم توجه به روش‌های پویا و منعطف بسیار مهم و ضروری است.

وی با تاکید بر ظرفیت‌های سرشماری ثبتی‌مبنا افزود: در این رویکرد تحولی، داده‌ها از تقاطع پایگاه‌های اطلاعاتی دستگاه‌های متولی نظیر سامانه ملی املاک و اسکان، شرکت ملی پست، سازمان ثبت احوال و سامانه‌های بانکی تجمیع و پایش می‌شوند و عملیات میدانی برای راستی‌آزمایی و رفع نواقص به‌کار می‌رود. خروجی این هم‌افزایی سامانه‌ای، دستیابی به تصویری پیوسته، برخط و قابل اتکا از نسبت خانوار به مسکن و وضعیت تراکم سکونتی در پهنه‌های مختلف جغرافیایی کشور است.

فاضلیان، پیوند میان فناوری اطلاعات و زیرساخت‌های آماری را پیش‌شرط ارتقای عدالت توزیعی در شبکه بانکی برشمرد و تصریح کرد: دستیابی به داده‌های مکانی و ثبتی دقیق، ریسک انحراف منابع را در نهایت کاهش می‌دهد و به بانک تخصصی بخش مسکن این امکان را می‌دهد که جهت‌گیری تسهیلات ساخت، ودیعه و نوسازی بافت‌های ناکارآمد شهری را دقیقاً بر اساس نیاز واقعی و متناسب با کشش اقتصادی هر منطقه تنظیم کند.

عضو هیات مدیره بانک مسکن در پایان با اشاره به هماهنگی‌های صورت‌گرفته با مرکز آمار ایران خاطرنشان کرد: مجموعه بانک مسکن با بهره‌گیری از درگاه‌های ارتباطی و ظرفیت‌های رسانه‌ای خود، همراهی با ستاد سرشماری کشور و اطلاع‌رسانی به جامعه هدف برای به‌روزرسانی و صحت‌سنجی اطلاعات را در دستور کار دارد تا پایگاه داده‌ای مسکن با بالاترین ضریب دقت محقق شود.


سقف تسهیلات خرید، جعاله و ودیعه مسکن افزایش یافت

ره‌نگاران/ مدیرعامل بانک مسکن از افزایش قابل‌توجه سقف تسهیلات خرید مسکن (انفرادی و بستگان)، جعاله تعمیر و ودیعه مسکن از محل اوراق گواهی حق تقدم استفاده از تسهیلات مسکن خبر داد.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ دکتر علی خورسندیان با اشاره به رویکرد این بانک در تقویت قدرت مالی خانواده‌ها و اثربخشی بیشتر تسهیلات در تأمین مسکن اظهار داشت: در پی کسب مجوز از بانک مرکزی و با هدف افزایش اثربخشی تسهیلات نسبت به ارزش املاک مسکونی و تسهیل شرایط خانه‌دار شدن اقشار مختلف جامعه، سقف‌های جدید تسهیلات از محل اوراق گواهی حق تقدم تصویب و جهت اجرا به شبکه شعب سراسر کشور ابلاغ شد.

سقف‌های جدید تسهیلات خرید و ودیعه مسکن

دکتر خورسندیان با تشریح جزئیات سقف‌های جدید تسهیلات اعلام کرد: بر اساس مصوبه جدید، سقف تسهیلات خرید مسکن انفرادی در شهر تهران به ۱۰ میلیارد ریال (یک میلیارد تومان)، در مراکز استان‌ها و شهرهای با جمعیت بیش از ۲۰۰ هزار نفر به ۸ میلیارد ریال (۸۰۰ میلیون تومان) و در سایر مناطق شهری کشور به ۶ میلیارد ریال (۶۰۰ میلیون تومان) افزایش یافته است.

وی در ادامه افزود: همچنین در جهت توان‌افزایی اعضای خانوار برای خرید مشارکتی ملک، سقف تسهیلات خرید مسکن بستگان (شامل زوجین، پدر و فرزند، مادر و فرزند، خواهر و برادر، دو خواهر یا دو برادر) در شهر تهران به ۲۰ میلیارد ریال (۲ میلیارد تومان)، در مراکز استان‌ها و شهرهای بالای ۲۰۰ هزار نفر به ۱۶ میلیارد ریال (۱.۶ میلیارد تومان) و در سایر مناطق به ۱۲ میلیارد ریال (۱.۲ میلیارد تومان) رسید.

مدیرعامل بانک مسکن در خصوص تسهیلات تکمیلی مسکن نیز تصریح کرد: سقف تسهیلات جعاله تعمیر مسکن در سراسر کشور به ۴ میلیارد ریال (۴۰۰ میلیون تومان) افزایش یافته است.

وی افزود: علاوه بر این، سقف تسهیلات ودیعه مسکن از محل اوراق نیز در تهران ۴ میلیارد ریال (۴۰۰ میلیون تومان)، در مراکز استان‌ها و شهرهای بالای ۲۰۰ هزار نفر ۳ میلیارد ریال (۳۰۰ میلیون تومان) و در سایر مناطق ۲ میلیارد ریال (۲۰۰ میلیون تومان) تعیین شده است که جهت تکریم مستأجران، وجه این تسهیلات مستقیماً به حساب متقاضی (مستأجر) واریز می‌شود.

امتیازات ویژه قانون حمایت از خانواده و جوانی جمعیت

دکتر علی خورسندیان با تأکید بر التزام بانک مسکن به اجرای قانون حمایت از خانواده و جوانی جمعیت خاطرنشان کرد: تمامی متقاضیان (بدون شرط خانه‌اولی بودن)، به‌ازای هر فرزندِ زیر ۲۰ سال سن (تا سقف ۴ فرزند)، مشمول ۲۵ درصد افزایش سقف تسهیلات در بخش‌های خرید مسکن (در قالب تسهیلات انفرادی و زوجین) و جعاله تعمیر خواهند بود؛ مشروط به اینکه نرخ باروری شهرستان محل زادگاه پدر و فرزند، بالای 2.5 نباشد.

وی در رابطه با مدت بازپرداخت این تسهیلات اضافه کرد: دوره بازپرداخت تسهیلات خرید مسکن مشمول قانون جوانی جمعیت، در صورت بازپرداخت به روش ساده، حداکثر ۱۲ سال و در روش پلکانی حداکثر ۱۰ سال با نرخ سود مصوب 22.5 درصد در سال خواهد بود.

امکان بهره‌مندی متقاضیان در حال تشکیل پرونده

مدیرعامل بانک مسکن در پایان با اشاره به مشتریانی که پرونده تسهیلاتی در دست اقدام دارند، یادآور شد: تمامی متقاضیانی که مراحل تشکیل پرونده آنها در جریان است و تاکنون قرارداد تسهیلاتی آنها در شعب بانک منعقد و افتتاح قطعی نشده است، می‌توانند با مراجعه به شعب و ارائه درخواست جدید، از سقف‌های افزایش‌یافته کنونی بهره‌مند شوند.


جذب ۲۶۹ همت منابع در دولت چهاردهم/ هدف‌گذاری برای صفر شدن ناترازی تا پایان ۱۴۰۵

ره‌نگاران/ رئیس هیات‌مدیره بانک مسکن از کاهش قابل توجه ناترازی نقدینگی این بانک خبر داد و گفت: با اجرای مجموعه‌ای از اقدامات در حوزه جذب منابع، وصول مطالبات، تقویت ساختار مالی، مدیریت مصارف و استفاده از ظرفیت‌های بازار سرمایه، ناترازی بانک مسکن از ۱۳۶ همت در پایان آذرماه ۱۴۰۴ به ۴۰ همت در پایان تیرماه ۱۴۰۵ کاهش یافت.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ صابر عسکرپور با اشاره به وضعیت بانک مسکن در ابتدای سال مالی ۱۴۰۴ اظهار کرد: بانک مسکن سال ۱۴۰۴ را در شرایطی آغاز کرد که با ناترازی قابل توجهی مواجه بود. در پایان سال ۱۴۰۳، میزان ناترازی بانک حدود ۱۰۹ همت بود که به دلیل تعهدات ناشی از اجرای طرح نهضت ملی مسکن در ماه‌های بعد افزایش یافت و در پایان آذرماه ۱۴۰۴ به ۱۳۶ همت رسید.

وی افزود: با تلاش جمعی همکاران و اجرای برنامه‌های اصلاحی، این رقم در پایان سال ۱۴۰۴ به ۷۱ همت و در پایان تیرماه ۱۴۰۵ به ۴۰ همت کاهش یافت. انتظار داریم با ادامه این روند و اجرای برنامه‌های پیش‌بینی‌شده، ناترازی بانک مسکن تا پایان سال جاری به صفر برسد.

جذب ۱۶۹ همت منابع جدید در سال ۱۴۰۴

عسکرپور، جذب منابع را یکی از مهم‌ترین اقدامات بانک مسکن برای کاهش ناترازی دانست و گفت: برنامه‌ریزی و تلاش همکاران در صف و ستاد موجب شد منابع بانک در سال ۱۴۰۴ حدود ۵۷ درصد رشد کند و ۱۶۹ همت منابع جدید جذب شود. همچنین از ابتدای فعالیت دولت چهاردهم تاکنون ۲۶۹ همت منابع جذب شد و مانده منابع بانک از حدود ۴۷۰ همت در پایان سال ۱۴۰۴ به ۵۳۷ همت در پایان تیرماه ۱۴۰۵ رسید.

وصول ۱۳۰ همت مطالبات ریالی در سال ۱۴۰۴

رئیس هیات‌مدیره بانک مسکن ادامه داد: اقدام مهم دیگر، مدیریت بهینه مصارف بود. تلاش کردیم ضمن ایفای تعهدات بانک در حوزه انتشار اوراق تسه، تامین مالی طرح نهضت ملی مسکن و پرداخت تسهیلات تکلیفی از جمله قرض‌الحسنه ازدواج، فرزندآوری و حوادث غیرمترقبه، مصارف بانک را به شکل هدفمند مدیریت کنیم.

وی با اشاره به عملکرد بانک در حوزه وصول مطالبات نیز اظهار کرد: وصول مطالبات از مشتریان حقیقی، مشتریان کلان و همچنین ارکان بالادستی از جمله دولت و بانک مرکزی، با جدیت دنبال شد. در سال ۱۴۰۴ در مجموع ۱۳۰ همت وصول مطالبات ریالی اغلب از مشتریان حقیقی بانک محقق شد و ۸۴ درصد مطالبات ارزی بانک از بانک مرکزی نیز تعیین تکلیف شد که این موضوع نقش مهمی در بهبود وضعیت نقدینگی داشت.

افزایش سرمایه ۱۲.۵ همتی؛ تقویت ساختار مالی بانک مسکن

عسکرپور همچنین تقویت ساختار مالی بانک را از دیگر اقدامات اساسی عنوان کرد و گفت: در سال مالی ۱۴۰۴، ۱۲.۵ همت افزایش سرمایه از محل بند «ض» تبصره ۲ قانون بودجه سال ۱۴۰۴ محقق شد که در تقویت ساختار مالی بانک و کاهش ناترازی نقش موثری داشت.

فروش ۳۴ ملک غیرضرور با ارزش بیش از ۴۰ هزار میلیارد ریال

وی فروش املاک غیرضرور را یکی دیگر از محورهای برنامه اصلاحی بانک دانست و افزود: بانک مسکن در سال مالی ۱۴۰۴ با برگزاری ۱۵ مورد مزایده املاک غیرضرور، ۳۴ ملک را به ارزش ۴۰ هزار و ۷۷۹ میلیارد ریال به فروش رساند. تعیین تکلیف و مولدسازی دارایی‌های غیرضرور همچنان در دستور کار بانک قرار دارد.

۲۷۸ هزار واحد مسکن فروش اقساطی شد

رئیس هیات‌مدیره بانک مسکن به عملکرد بانک در تعیین تکلیف و فروش اقساطی پروژه‌های نهضت ملی مسکن و مسکن مهر اشاره کرد و گفت: با تلاش و پیگیری همکاران، تا پایان سال مالی گذشته در مجموع ۲۷۸ هزار و ۲۷۲ واحد در بانک مسکن فروش اقساطی شده است که شامل ۱۴۹ هزار و ۶۱۰ واحد نهضت ملی مسکن، ۶۸ هزار و ۸۲۵ واحد مشارکت عادی و ۵۹ هزار و ۸۳۷ واحد مسکن مهر است.

ادغام ۲۰ شعبه در سال گذشته و اصلاح ساختار ۶۰ شعبه در سال جاری

عسکرپور با اشاره به اقدامات بانک در حوزه بهینه‌سازی شعب و اصلاح ساختار اظهار کرد: در سال مالی گذشته ۲۰ شعبه بانک مسکن ادغام یا منحل شد و در سال جاری نیز برنامه بهینه‌سازی شعب و اصلاح ساختار برای ۶۰ شعبه دیگر در دستور کار قرار گرفته است. این اقدامات با هدف افزایش بهره‌وری، کنترل هزینه‌ها و استفاده بهینه از منابع بانک انجام می‌شود.

بازار سرمایه؛ مسیر جدید بانک مسکن برای تامین مالی

وی، استفاده موثر از ابزارهای بازار سرمایه را از دیگر اقدامات نوآورانه بانک مسکن در سال ۱۴۰۴ برشمرد و گفت: رویکرد جدید بانک در تامین مالی، استفاده بیشتر از ظرفیت بازار سرمایه بوده است. در این چارچوب، ضمن حفظ و تقویت فعالیت صندوق‌های با درآمد ثابت «ره آورد آباد مسکن» و «ماوا» از ظرفیت صندوق‌های زمین و ساختمان، املاک و مستغلات و صندوق های سرمایه‌گذاری سهامی نیز بهره‌برداری شده و پیگیری برای اخذ مجوز و ایجاد صندوق بازارگردانی اوراق حق تقدم استفاده از تسهیلات مسکن(تسه)، صندوق با درآمد ثابت ارزی و صندوق چند کالایی در دستور کار قرار دارد.

هدف‌گذاری برای صفر شدن ناترازی تا پایان ۱۴۰۵

رئیس هیات‌مدیره بانک مسکن تاکید کرد: کاهش ناترازی بانک مسکن حاصل یک اقدام منفرد نیست، بلکه نتیجه اجرای یک برنامه جامع شامل جذب منابع، وصول و تعیین تکلیف مطالبات، افزایش سرمایه، فروش دارایی‌های مازاد، فروش اقساطی تسهیلات مشارکت مدنی، مدیریت مصارف و هزینه‌ها، بهینه سازی شعب و اصلاح ساختار و بهره‌گیری از ظرفیت‌های بازار سرمایه است.

وی در پایان ابراز امیدواری کرد: با تداوم این اقدامات، افزایش منابع، کنترل مصارف و تعیین تکلیف مطالبات و دارایی‌ها، روند بهبود تراز نقدینگی بانک مسکن ادامه یابد و بر اساس برنامه‌ریزی انجام‌شده، ناترازی بانک مسکن تا پایان سال جاری به صفر برسد.


بانک مسکن پیشتاز تأمین مالی نهضت ملی مسکن

ره‌نگاران/ مدیرعامل بانک مسکن در نشست تخصصی نظام تأمین مالی صنعت ساختمان؛ نقش دولت، بانک‌ها و تعاون، با تشریح ظرفیت‌ها و عملکرد این بانک در تأمین مالی بخش مسکن، گفت: بانک مسکن تاکنون به‌تنهایی ۵۲ درصد سهم تأمین مالی نهضت ملی مسکن در شبکه بانکی را بر عهده داشته و قرارداد تامین مالی بیش از ۳۹۲ هزار واحد مسکونی در این بانک امضا شده است.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ به نقل از هیبنا؛ دکترعلی خورسندیان در نشست تخصصی «نظام تأمین مالی صنعت ساختمان؛ نقش دولت، بانک‌ها و تعاون» که در سومین روز نمایشگاه بین‌المللی صنعت ساختمان و با حضور صاحبنظران حوزه‌های مسکن، اقتصاد و بانک‌ها برگزار شد، با قدردانی از برگزارکنندگان این نمایشگاه تخصصی، بر ضرورت استفاده از ظرفیت‌های متنوع نظام مالی برای رفع شکاف میان عرضه و تقاضای مسکن تأکید کرد.

در این نشست، مجتبی یوسفی عضو کمیسیون عمران مجلس شورای اسلامی، حبیب‌الله طاهرخانی معاون مسکن و ساختمان وزارت راه و شهرسازی، علی عسکری مدیرعامل گروه مالی بانک مسکن و حمید یاری عضو هیات مدیره سازمان بورس نیز به ارائه دیدگاه‌های خود پرداختند.

ضرورت مدیریت انتظارات از شبکه بانکی

مدیرعامل بانک مسکن با اشاره به جایگاه مهم بخش مسکن در اقتصاد کشور اظهار کرد: در حال حاضر میان تولید و عرضه مسکن شکاف قابل توجهی وجود دارد و برای رفع این شکاف باید ابعاد مختلف موضوع، به‌ویژه نحوه تأمین مالی، مورد توجه قرار گیرد.

وی افزود: شبکه بانکی با محدودیت منابع و ظرفیت‌های مالی مواجه است و در عین حال انتظارات گسترده‌ای از نظام بانکی برای تأمین مالی بخش‌های مختلف اقتصادی، از جمله مسکن، وجود دارد. بنابراین باید این انتظارات به‌گونه‌ای مدیریت شود که امکان بهره‌مندی همه بخش‌های اقتصادی از منابع بانکی فراهم باشد.

مدیرعامل بانک مسکن در ادامه با تاکید بر عملکرد موثر بانک مسکن در نهضت ملی مسکن به بار مالی ناشی از اجرای قانون جهش تولید مسکن اشاره کرد و گفت: این تکلیف مالی برای بانک مسکن، ۵۲۵ همت تعیین شده است که تأمین مالی آن با توجه به ظرفیت محدود بانک مسکن، چالش‌هایی را ایجاد کرده است.

وی افزود: در این شرایط، بانک برای ایفای تعهدات خود ناگزیر به استفاده از ظرفیت‌هایی همچون منابع داخلی، بازار بین‌بانکی و در مواردی اضافه‌برداشت از بانک مرکزی شده است. البته این بانک در چندماه اخیر با تلاش جمعی موفق به کاهش بیش از ۱۰۰ همتی ناترازی شده است و تلاش دارد تا پایان سال ناترازی را به صفر برساند.

وی افزود: از سویی، قوانین مثبتی برای افزایش سرمایه بانک تخصصی بخش مسکن در مجلس شورای اسلامی به تصویب رسیده که هنوز این افزایش سرمایه محقق نشده است.

بازار سرمایه؛ مسیر تکمیل منابع مالی مسکن

دکتر خورسندیان با تأکید بر ضرورت متنوع‌سازی منابع تأمین مالی مسکن اظهار کرد: باید مسیرهایی ایجاد شود تا بازار سرمایه و منابع بخش خصوصی نیز وارد تأمین مالی مسکن شوند. از طریق فرایندسازی و تسهیل‌گری می‌توان منابع بخش خصوصی را به سمت مسکن هدایت کرد و با تأمین منافع اقتصادی سرمایه‌گذاران، جذابیت لازم را برای حضور این بخش ایجاد کرد.

وی با اشاره به ظرفیت انتشار اوراق رهنی برای بانک مسکن گفت: انتشار اوراق رهنی در قوانین برای بانک مسکن پیش‌بینی شده و این بانک در سنوات گذشته نیز دو مورد انتشار اوراق رهنی را در کارنامه خود داشته است.

مدیرعامل بانک مسکن همچنین از ظرفیت‌های این بانک در حوزه صندوق‌های سرمایه‌گذاری خبر داد و افزود: بانک مسکن دارای صندوق املاک و مستغلات است که مجوزهای لازم را دریافت کرده و در انتظار تحقق و عملیاتی شدن آن هستیم. همچنین صندوق زمین و ساختمان بانک مسکن نیز از دیگر ظرفیت‌های موجود است.

استفاده از ظرفیت‌های گروه مالی و سوپرمارکت مالی بانک مسکن

دکتر خورسندیان با اشاره به ظرفیت‌های گروه مالی بانک مسکن و شرکت تأمین سرمایه این گروه گفت: بانک مسکن و صندوق‌های تحت مدیریت آن آمادگی دارند از ظرفیت بازار سرمایه برای تأمین مالی بخش مسکن استفاده کنند.

وی افزود: صندوق‌های سرمایه‌گذاری با درآمد ثابت و صندوق سرمایه‌گذاری دارایکم از دیگر ظرفیت‌های موجود در این مجموعه هستند که می‌توان از ظرفیت آنها برای تجهیز و هدایت منابع به سمت بخش مسکن بهره گرفت.

طراحی صندوق سرمایه گذاری بازسازی مسکن 

مدیرعامل بانک مسکن از برنامه‌های جدید این بانک برای توسعه ابزارهای سرمایه‌گذاری در بخش مسکن نیز خبر داد و گفت: ایجاد صندوق سرمایه‌گذاری چندکالایی از جمله برنامه‌های مورد نظر است که می‌توان در آن ملک را نیز به‌عنوان یک کالا تعریف کرد.

وی ادامه داد: طرح ایجاد صندوق سرمایه‌گذاری بازسازی مسکن نیز آماده شده و پس از طرح موضوع با ارکان ذیربط و کسب مجوزها و تاییدهای لازم از سوی سازمان‌هایی نظیر وزارت امور اقتصادی و دارایی، بانک مرکزی و سازمان بورس، این صندوق نیز به زنجیره خدمات مجموعه بانک مسکن و شرکت‌های زیرمجموعه اضافه خواهد شد.

ثبات اقتصادی؛ پیش‌شرط توسعه تأمین مالی مسکن

دکتر خورسندیان در پایان تأکید کرد: تحقق بهینه این ظرفیت‌ها در بستری امکان‌پذیر است که از ثبات نسبی اقتصادی و کنترل تورم برخوردار باشیم.

وی گفت: سیاست‌گذاران اقتصادی در شرایطی قرار دارند که باید میان مهار تورم و دستیابی به رشد اقتصادی، توازن ایجاد کنند.

مدیرعامل بانک مسکن خاطرنشان کرد: در چنین شرایطی، استفاده همزمان و هوشمندانه از ظرفیت نظام بانکی، بازار سرمایه و منابع بخش خصوصی می‌تواند مسیر تأمین مالی پایدار بخش مسکن و تحقق اهداف رشد اقتصادی را هموار کند.


درآمد ۴همتی بانک مسکن از مولدسازی

  • ره‌نگاران/  بانک مسکن در سال ۱۴۰۴ با رویکردی فعال و رشد ۹۷۰ درصدی در حوزه مولدسازی دارایی‌ها، املاک مازاد و غیرضرور خود را به ارزش ۴ همت به فروش رساند.

به گزارش پایگاه  اطلاع‌رسانی  ره‌نگاران؛ موضوع مولدسازی دارایی‌ها و فروش املاک مازاد بانک‌ها طی سال‌های اخیر به یکی از محورهای مهم اصلاح ساختار نظام بانکی تبدیل شده است، چرا که خروج دارایی‌های غیرمولد از ترازنامه بانک‌ها می‌تواند ضمن افزایش بهره‌وری منابع، ظرفیت تسهیلات‌دهی و توان تأمین مالی طرح‌های اقتصادی و مسکن را تقویت کند.

بانک مسکن در سال ۱۴۰۴، با اتخاذ رویکردی فعال در زمینه شناسایی، تعیین تکلیف و فروش املاک مازاد و غیرضرور و ضمن برگزاری ۱۵ نوبت مزایده عمومی، موفق شد املاک مازاد خود را (مشتمل بر ۲۶۷ رقبه) به ارزش ۴ همت به فروش برساند.

جهش ۹۷۰ درصدی فروش املاک مازاد در سال ۱۴۰۴

بررسی عملکرد بانک مسکن نشان می‌دهد مولدسازی اموال غیرمنقول این بانک در سال ۱۴۰۴ نسبت به سال ۱۴۰۳ رشد ۹۷۰ درصدی داشته که بیانگر سرعت گرفتن فرآیند واگذاری دارایی‌های مازاد و حرکت بانک به سمت مدیریت کارآمدتر منابع و دارایی‌های خود است.

این عملکرد در شرایطی رقم خورده که یکی از انتقادهای مطرح درباره نظام بانکی، انباشت دارایی‌های غیرمولد و املاک مازاد و ضرورت تبدیل این دارایی‌ها به منابع مؤثر در اقتصاد است. در چنین شرایطی، اقدام بانک مسکن در برگزاری مستمر مزایده‌های عمومی و فروش املاک مازاد، نمونه‌ای از حرکت عملی در مسیر مولدسازی دارایی‌ها و پاسخ به ضرورت افزایش بهره‌وری منابع بانکی به شمار می‌رود.

نماینده مجلس: عملکرد بانک مسکن در حوزه مولدسازی دارایی‌ها مطلوب است

در همین راستا، «بهروز محبی نجم آبادی» عضو کمیسیون برنامه و بودجه مجلس شورای اسلامی نیز با تأکید بر ضرورت مولدسازی سرمایه‌ها و دارایی‌های بانک‌ها، عملکرد بانک مسکن در این حوزه را قابل توجه دانست.

وی در این ادامه، اقدامات بانک مسکن در فروش املاک مازاد به ارزش ۴ همت و رشد ۹۷۰ درصدی مولدسازی اموال غیرمنقول در سال ۱۴۰۴ را اقدامی مثبت ارزیابی کرد.

این گزارش می افزاید، بانک مسکن که در سال ۱۴۰۴ موفق شد ۲۳۲ درصد هدف میزان فروش املاک را محقق کند، از ابتدای سال ۱۴۰۵ تا ۲۳ تیرماه نیز نسبت به برگزاری ۴ دوره مزایده فروش املاک مازاد اقدام کرده و این روند تا حصول نتایج و تحقق اهداف این حوزه ادامه خواهد داشت.

چندی پیش برخی شبکه های مجازی، اخبار جعلی در خصوص املاک مازاد بانک منتشر کردند که با واقعیت موجود و مسیر طراحی شده بانک‌مسکن در دولت وفاق همخوانی ندارد


حرکت بانک مسکن در مسیر رشد عدالت‌محور

ره‌نگاران/ مدیرعامل بانک مسکن با اشاره به برنامه‌های راهبردی وزیر امور اقتصادی و دارایی برای دستیابی به رشد اقتصادی عدالت‌محور گفت: بانک مسکن در چارچوب مأموریت تخصصی خود، در مسیر اجرای این برنامه حرکت می‌کند و هدف‌گذاری ما، تقویت توان بانک برای ایفای مؤثرتر مأموریت‌های توسعه‌ای و صفر شدن ناترازی تا پایان سال ۱۴۰۵ است.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ به نقل از ایرنا؛ علی خورسندیان با اشاره به برنامه‌های راهبردی و کلان وزیر امور اقتصادی و دارایی برای دستیابی به رشد اقتصادی عدالت‌محور اظهار داشت: بخشی از اولویت‌های راهبردی این وزارتخانه، از جمله بهبود فضای کسب‌وکار و سرمایه‌گذاری، توانمندسازی و مردمی‌سازی اقتصاد، ارتقای پایداری مالی، مشارکت مؤثر در حکمرانی اقتصادی، توسعه اقتصاد دیجیتال و حکمرانی هوشمند و بازآفرینی اعتماد اقتصادی و توسعه نظام تأمین مالی و سرمایه‌گذاری، ارتباط مستقیمی با مأموریت و ظرفیت‌های نظام بانکی دارد.

وی افزود: بانک مسکن به دلیل مأموریت تخصصی خود در حوزه مسکن و نقش این بخش در زنجیره تولید، اشتغال و سرمایه‌گذاری، می‌تواند در تحقق بخشی از این اهداف نقش‌آفرینی کند. بر همین اساس، رویکرد این بانک در حال حاضر، همزمان بر اصلاح و توانمندسازی ساختار مالی و تقویت نقش آن در تأمین مالی هدفمند، حمایت از سرمایه‌گذاری و اجرای مأموریت‌های توسعه‌ای بخش مسکن کشور متمرکز شده است.

اصلاح ناترازی؛ پیش‌نیاز تقویت توان تأمین مالی

مدیرعامل بانک مسکن با تشریح اقدامات انجام‌شده در ماه‌های اخیر گفت: یکی از الزامات تحقق اهداف اقتصادی کشور، برخورداری از نظام بانکی سالم، کارآمد و برخوردار از توان تأمین مالی پایدار است. از این رو، اصلاح ناترازی و تقویت انضباط مالی، یکی از اولویت‌های اصلی بانک مسکن بوده و در همین راستا، طی ماه‌های اخیر حدود ۱۰۰ همت از ناترازی این بانک کاهش یافته و اضافه‌برداشت از بانک مرکزی نیز به صفر رسیده است.

خورسندیان تصریح کرد: این دستاورد حاصل مجموعه‌ای از اقدامات در حوزه مدیریت نقدینگی، مدیریت منابع و مصارف، اصلاح فرآیندها، بهبود حکمرانی مالی و تقویت انضباط مالی بوده است که هدف اصلی آن، ایجاد یک ساختار مالی پایدار و افزایش ظرفیت بانک برای تأمین مالی مؤثرتر بخش مسکن، تولید و سرمایه‌گذاری است.

وی افزود: بانک مسکن در همین چارچوب، برنامه‌های اصلاحی متعددی را در حوزه‌های مدیریت دارایی‌ها و بدهی‌ها، افزایش بهره‌وری، مدیریت ریسک، تقویت درآمدهای پایدار، اصلاح فرآیندها و توسعه ابزارهای تأمین مالی در حال اجرا دارد تا بتواند ضمن ارتقای سلامت مالی، ظرفیت عملیاتی خود را برای ایفای مأموریت‌های توسعه‌ای افزایش دهد.

تقویت منابع و توسعه نظام تأمین مالی

مدیرعامل بانک مسکن اظهار داشت: رشد منابع بانک در کنار کاهش ناترازی، یکی از نشانه‌های بهبود وضعیت مالی و افزایش ظرفیت تأمین مالی است. در این مسیر، تقویت اعتماد مشتریان، ارتقای کیفیت خدمات، توسعه تعامل با سپرده‌گذاران و فعال‌سازی ظرفیت‌های بانک دنبال شده و همزمان تلاش شده است مدیریت مصارف نیز متناسب با منابع در دسترس و اهداف توسعه‌ای بانک انجام شود.

وی ادامه داد: تقویت توان مالی بانک این امکان را فراهم می‌کند که در کنار منابع بانکی، از ظرفیت‌های بازار سرمایه، بخش خصوصی و سایر ابزارهای تأمین مالی نیز برای پیشبرد پروژه‌های اولویت‌دار استفاده شود. این رویکرد می‌تواند به کاهش اتکای صِرف به منابع بانکی و افزایش مشارکت سرمایه‌های مردمی و غیربانکی در پروژه‌های اقتصادی منجر شود.

مسکن؛ پیوند تأمین مالی، سرمایه‌گذاری و عدالت اقتصادی

مدیرعامل بانک مسکن با اشاره به نقش این بانک در اجرای طرح نهضت ملی مسکن گفت: بانک مسکن با تأمین مالی ۵۳ درصد از واحدهای نهضت ملی مسکن، سهمی تعیین‌کننده در پیشبرد این طرح ملی داشته است. این میزان مشارکت، بیانگر جایگاه ویژه این بانک در تأمین مالی بخش مسکن و مسئولیت آن در حمایت از سیاست‌های توسعه‌ای کشور است.

وی افزود: بخش مسکن به دلیل ارتباط گسترده با زنجیره‌ای از صنایع و فعالیت‌های اقتصادی، ظرفیت بالایی برای ایجاد اشتغال، رونق تولید و تحرک اقتصادی دارد. از سوی دیگر، تأمین مالی مسکن می‌تواند به بهبود دسترسی خانوارها به مسکن و افزایش عدالت اقتصادی کمک کند؛ بنابراین، مأموریت بانک مسکن در این حوزه، همزمان دارای ابعاد اقتصادی و اجتماعی است.

حکمرانی هوشمند و بهبود کارآمدی بانک

مدیرعامل بانک مسکن با اشاره به ضرورت ارتقای کارآمدی نظام بانکی گفت: بخشی از برنامه اصلاحی بانک مسکن بر بهبود فرآیندها، افزایش شفافیت، تقویت مدیریت ریسک، توسعه خدمات غیرحضوری و استفاده از فناوری و داده در تصمیم‌گیری متمرکز است. حرکت به سمت حکمرانی هوشمند در نظام بانکی می‌تواند ضمن کاهش هزینه‌ها و زمان ارائه خدمات، کیفیت نظارت بر منابع و فرآیندهای اعتباری را نیز ارتقا دهد.

وی افزود: هدف بانک مسکن این است که اصلاحات انجام‌شده به اقدامات مقطعی محدود نشود و با ایجاد تغییرات پایدار در ساختارها و فرآیندها، زمینه برای افزایش بهره‌وری، تسریع خدمات، کاهش بروکراسی و بهبود تجربه مشتریان فراهم شود. این اقدامات در نهایت می‌تواند به بهبود فضای کسب‌وکار و تسهیل دسترسی فعالان اقتصادی و متقاضیان به خدمات و منابع مالی منجر شود.

هدف‌گذاری برای صفر شدن ناترازی تا پایان ۱۴۰۵

دکتر خورسندیان با تأکید بر استمرار برنامه اصلاحی بانک گفت: هدف‌گذاری مهم ما این است که با تداوم انضباط مالی، رشد منابع، مدیریت مصارف، بهبود درآمدهای عملیاتی، اصلاح ساختار دارایی‌ها و بدهی‌ها و افزایش بهره‌وری، تا پایان سال ۱۴۰۵ به ناترازی صفر برسیم و بتوانیم ایجاد ثبات پایدار در ساختار مالی و افزایش توان عملیاتی بانک را رقم بزنیم.

حرکت بانک مسکن در مسیر رشد اقتصادی عدالت‌محور

مدیرعامل بانک مسکن در پایان تأکید کرد: بانک مسکن خود را بخشی از منظومه سیاست‌گذاری و اجرایی اقتصاد کشور می‌داند و تلاش می‌کند متناسب با مأموریت تخصصی خود، در مسیر برنامه کلان وزارت امور اقتصادی و دارایی برای دستیابی به رشد اقتصادی عدالت‌محور حرکت کند.

خورسندیان گفت: اصلاح ناترازی و تقویت سلامت مالی بانک، افزایش بهره‌وری منابع، توسعه نظام تأمین مالی و سرمایه‌گذاری، حمایت از تولید و سرمایه‌گذاری، تسهیل دسترسی به منابع، استفاده از ظرفیت‌های فناوری و حکمرانی هوشمند و تقویت مشارکت بخش خصوصی و سرمایه‌های مردمی، محورهایی است که بانک مسکن در مسیر تحقق آن‌ها برنامه‌ریزی و اقدام می‌کند.

وی افزود: هدف ما این است که بانک مسکن در کنار ایفای مأموریت تخصصی خود در حوزه مسکن، به بانکی توانمندتر، کارآمدتر و برخوردار از ساختار مالی پایدار تبدیل شود؛ بانکی که بتواند با تأمین مالی هدفمند و استفاده مؤثر از ظرفیت‌های خود، هم در توسعه بخش مسکن و زیرساخت نقش‌آفرینی کند و هم سهم خود را در تقویت تولید، اشتغال، سرمایه‌گذاری و تحقق رشد اقتصادی عدالت‌محور افزایش دهد.


افزایش ۵۳ درصدی سهم بانک مسکن در نهضت ملی

ره‌نگاران/ علی خورسندیان، مدیرعامل بانک مسکن با اشاره به دستاوردهای عملکردی این بانک در چند‌ماهه اخیر، از کاهش حدود ۱۰۰ همتی ناترازی، عبور منابع بانک از مرز ۵۰۰ همت و ثبت ۱۲.۵ همت افزایش سرمایه خبر داد و این موفقیت‌ها را حاصل تلاش و پیگیری‌های کارکنان ستاد و شعب دانست.

به گزارش پایگاه اطلاع‌رسانی ره‌نگاران؛ نشست ارزیابی عملکرد مدیریت‌های شعب استان‌ها و مناطق تهران منتهی به پایان خردادماه ۱۴۰۵ با حضور «دکتر علی خورسندیان» مدیرعامل بانک مسکن، «صابر عسکرپور» رئیس هیأت‌مدیره، معاونان مدیرعامل، مدیران امور، رؤسای برخی ادارات کل و مدیران شعب استان‌ها و مناطق به صورت ویدئوکنفرانسی برگزار شد.

تامین مالی نهضت ملی و جذب منابع پایدار، اولویت‌های اصلی بانک

دکتر خورسندیان در این نشست تاکید کرد: تداوم اصلاح ساختار مالی، جذب منابع پایدار و تقویت نقش بانک در تأمین مالی نهضت ملی مسکن، اولویت‌های اصلی بانک در مسیر پیش رو و برای ارتقای جایگاه در شبکه بانکی کشور است.

مدیرعامل بانک مسکن با قدردانی از تلاش کارکنان ستاد و شعب سراسر کشور، از ثبت دستاوردهای قابل توجه این بانک در ماه‌های اخیر به ویژه ماه‌های ابتدایی سال ۱۴۰۵ خبر داد.

وی با بیان اینکه عملکرد همکاران در ستاد و شعب شایسته تقدیر است، اظهار داشت: کاهش ناترازی بانک در چند ماه اخیر به‌صورت کم‌سابقه و حدود ۱۰۰ همت بوده که این موفقیت مورد تأیید و تقدیر نهادهای بالادستی از جمله وزارتخانه‌های امور اقتصادی و دارای و راه و شهرسازی، بانک مرکزی و دستگاه‌های نظارتی قرار گرفته است.

دکتر خورسندیان اصلاح ساختار مالی را پیش‌نیاز شکوفایی بانک دانست و افزود: برای رسیدن به جایگاه مطلوب، ابتدا باید صورت‌های مالی بانک در مسیر تعادل و اصلاح قرار گیرد و خوشبختانه گام‌های مؤثری در این زمینه برداشته شده است.

مدیرعامل بانک مسکن با اشاره به عبور منابع بانک از مرز ۵۰۰ همت، این دستاورد را نتیجه تلاش جمعی کارکنان دانست و تصریح کرد: هرچند این موفقیت ارزشمند است، اما برای ارتقای جایگاه بانک در شبکه بانکی کشور باید با برنامه‌ریزی، مدیریت حرفه‌ای و تداوم روند صعودی، جذب منابع به‌ویژه منابع خرد و پایدار را با قدرت بیشتری دنبال کنیم.

وی همچنین از ثبت ۱۲.۵ همت افزایش سرمایه بانک مسکن خبر داد و گفت: با وجود آنکه به دلیل محدودیت‌های بودجه‌ای دولت، ظرفیت‌های قانونی افزایش سرمایه مصوب قانونی هنوز محقق نشده است، اما با پیگیری‌های انجام‌شده، ۱۲.۵ همت افزایش سرمایه برای بانک به ثبت رسیده است.

سهم 53 درصدی بانک مسکن در تامین مالی نهضت ملی

دکتر خورسندیان با تأکید بر رسالت تخصصی بانک مسکن در حوزه تأمین مالی بخش مسکن افزود: بانک مسکن با در اختیار داشتن ۵۳ درصد سهم تأمین مالی نهضت ملی مسکن، همچنان نقش محوری خود را در اجرای این طرح ملی حفظ کرده است و ضروری است مدیریت‌های استانی با تسریع در فروش اقساطی واحدهای دارای پیشرفت بالای ۸۰ درصد، زمینه خانه‌دار شدن متقاضیان و بازگشت منابع به چرخه تسهیلات‌دهی بانک را فراهم کنند.

لزوم بهبود عملکرد استان‌ها با بازنگری برنامه‌های بهبود

مدیرعامل بانک مسکن در بخش دیگری از سخنان خود، بر بهبود عملکرد مدیریت‌های استانی تأکید کرد و گفت: اگرچه برخی استان‌ها با چالش‌هایی مواجه هستند، اما شرایط برای همه مدیریت‌ها یکسان است و انتظار می‌رود استان‌هایی که مدتی است در رتبه‌های پایین ارزیابی قرار دارند، با بازنگری در برنامه‌ها و اتخاذ راهکارهای بهبود مؤثر، روند عملکرد خود را ارتقا دهند.

وی همچنین از تشکیل کمیته ویژه جذب منابع با حضور معاونان مدیرعامل در حوزه‌های شعب و بازاریابی، مالی و طرح و برنامه خبر داد و اظهار داشت: برای نخستین بار در بانک، مشوق‌های عملکردی بر مبنای نتایج شعب و مدیریت‌ها طراحی و تصویب شده است تا انگیزه بیشتری برای همکاران پرتلاش ایجاد شود.

دکتر خورسندیان در پایان با تأکید بر شایسته‌سالاری در انتصابات خاطرنشان کرد: حفظ و ارتقای جایگاه بانک مسکن که حاصل سال‌ها تلاش سرمایه انسانی ارزشمند این مجموعه است، میراثی گرانقدر و مسئولیتی مشترک برای همه مدیران و کارکنان بانک به شمار می‌رود.


فعالیت ۹ شعبه بانک مسکن گیلان برای فردا

ره‌نگاران/ روابط عمومی بانک مسکن استان گیلان با اعلام فهرست شعب کشیک این بانک در روز پنج‌شنبه ۱۸ تیرماه ۱۴۰۵، از آمادگی ۹ شعبه منتخب برای ارائه خدمات بانکی به مشتریان خبر داد.

به گزارش  پایگاه اطلاع‌رسانی ره‌نگاران؛ روابط عمومی بانک مسکن استان گیلان در اطلاعیه‌ای اسامی شعب کشیک این بانک در فردا روز پنج‌شنبه را اعلام کرد.

بر اساس این اطلاعیه، از مجموع ۵۰ شعبه بانک مسکن در استان، ۹ شعبه به عنوان شعب کشیک تعیین شده‌اند تا ضمن حفظ تداوم خدمات بانکی، پاسخگوی نیازهای مشتریان در این روز باشند. این اقدام با هدف تسهیل دسترسی شهروندان به خدمات ضروری بانکی و جلوگیری از وقفه در ارائه خدمات به مراجعان انجام شده است.

مطابق اعلام روابط عمومی بانک مسکن استان گیلان، شعب مرکزی آستارا، صومعه‌سرا، شهدا لاهیجان، رضوانشهر، بندر کیاشهر، غازیان بندر انزلی، طالقانی رشت، شهید بهشتی رشت و دکتر معین آستانه اشرفیه در روز پنج‌شنبه آماده ارائه انواع خدمات بانکی به مشتریان خواهند بود.

بانک مسکن استان گیلان از مشتریان خواسته است برای انجام امور بانکی خود در روز پنج‌شنبه، با برنامه‌ریزی مناسب به یکی از شعب کشیک مراجعه کنند تا خدمات مورد نیاز خود را در کوتاه‌ترین زمان ممکن دریافت کنند.

روابط عمومی بانک مسکن استان گیلان همچنین تأکید کرد که اطلاع‌رسانی درباره شعب کشیک با هدف افزایش رضایتمندی مشتریان، تسهیل ارائه خدمات و مدیریت بهتر مراجعات صورت گرفته و کارکنان شعب منتخب با آمادگی کامل، خدمات مورد نیاز مراجعان را ارائه خواهند کرد